


Errores entre el T-Registro y la PLAME que activan una fiscalización de SUNAFIL
En junio de 2026, SUNAFIL envió cartas inductivas a 23,971 empleadores en Perú para verificar si habían cumplido con el depósito de la CTS vencido el 15 de mayo. Cada una de esas cartas se originó en un cruce de datos entre lo declarado en la PLAME, el T-Registro y la información que la empresa debía reportar.
Cuando SUNAT y SUNAFIL detectan una diferencia, envían primero una carta inductiva; si la empresa no subsana a tiempo, esa carta se convierte en el inicio de una fiscalización formal, con multas que en el régimen general pueden superar las 52 UIT en un solo procedimiento.
Identificar dónde ocurren esos descalces, antes de que SUNAFIL los encuentre, es lo que separa a una empresa que declara con tranquilidad de una que arrastra riesgo mes a mes. En este artículo, hablaremos de los errores más comunes que habitan en las áreas de recursos humanos.
SUNAFIL activa una fiscalización cuando cruza PLAME y T-Registro y detecta: fechas de alta o baja fuera de plazo, aportes a EsSalud, ONP o AFP mal calculados, y montos de la PLAME que no coinciden con la boleta de pago del trabajador.
La Planilla Electrónica en Perú es la suma de dos registros que deben coincidir siempre
La Planilla Electrónica peruana está compuesta por dos elementos que se complementan. El T-Registro es el Registro de Información Laboral, ahí se declara quién trabaja para la empresa, desde cuándo y bajo qué condiciones. La PLAME es la declaración jurada mensual de pagos y aportes, presentada ante SUNAT a través del PDT Planilla Mensual de Pagos.
Un trabajador registrado en el T-Registro con una fecha de inicio determinada debe aparecer en la PLAME del periodo correspondiente, con los montos y aportes que esa fecha implica. Cuando esos dos registros no coinciden, el sistema de SUNAT y SUNAFIL lo detecta como una inconsistencia.
Esta obligación aplica a todo empleador con más de tres trabajadores, con prestadores de servicios o personal de terceros, con trabajadores asegurados al Sistema Nacional de Pensiones, o con obligación de retener rentas de cuarta o quinta categoría.
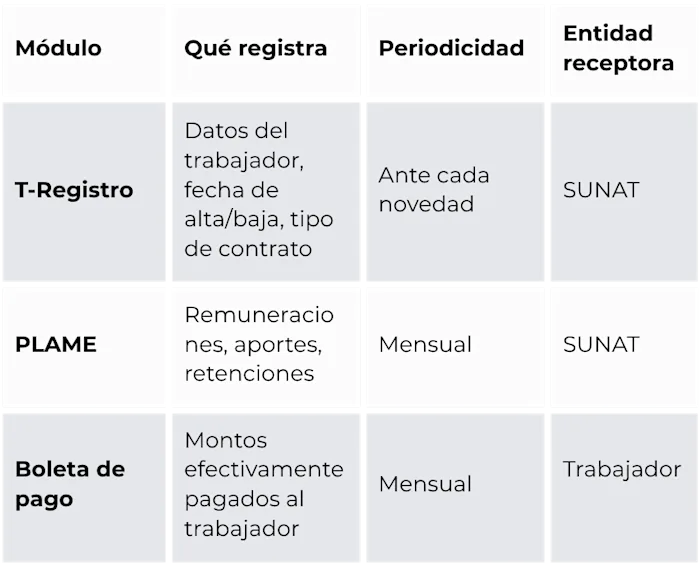
Con esta relación clara, así es como el algoritmo de cruce identifica las fallas más frecuentes.
Los errores más frecuentes que SUNAFIL detecta al cruzar T-Registro y PLAME
Estas son las seis fallas que con mayor frecuencia terminan en carta inductiva o fiscalización:
Error 1: El descalce entre la fecha de alta o baja y el periodo liquidado
El artículo 4-A del D.S. N° 018-2007-TR fija plazos estrictos para cada tipo de novedad. El alta de un trabajador debe registrarse hasta un día antes del inicio de la prestación de servicios. Cualquier modificación de sus datos tiene un plazo de cinco días hábiles. La baja debe registrarse el primer día hábil siguiente a la terminación del vínculo.
Cuando estos plazos no se cumplen, la PLAME del mes puede declarar un pago para un trabajador que, según el T-Registro, todavía no estaba de alta, o seguir liquidando a alguien que ya fue dado de baja. Esa diferencia de fechas es, por sí sola, una de las señales que SUNAT y SUNAFIL cruzan con mayor frecuencia.
Error 2: El Comité o Supervisor de SST no declarado en el T-Registro
Cuando una empresa constituye un Comité de Seguridad y Salud en el Trabajo o designa un Supervisor de SST, tiene un máximo de 10 días hábiles para declarar esa existencia en el T-Registro.
Esta omisión es una de las causas más frecuentes de carta inductiva, precisamente porque no depende de un cálculo, sino de un registro que suele quedar pendiente después de la elección o designación. Toda empresa que ya conformó su Comité o designó Supervisor debe verificar este registro de forma recurrente, no solo al momento de constituirlo.
Error 3: Horas extras y trabajo nocturno mal registrados
La remuneración computable que se declara en la PLAME incluye la remuneración básica, las horas extras, los recargos nocturnos, las bonificaciones y las gratificaciones. Cuando una empresa paga horas extras sin dejar un registro que sustente el cálculo, o sin aplicar el recargo correspondiente, el monto que reporta en la PLAME deja de coincidir con lo efectivamente trabajado.
Esta inconsistencia suele aparecer primero en la boleta de pago del trabajador, antes que en cualquier reporte interno. Por eso, la conciliación entre boleta y PLAME es uno de los puntos de control más efectivos para detectar el error antes de declarar.
Error 4: Ingreso base mal calculado para EsSalud, ONP, AFP y Vida Ley
La PLAME exige declarar, por cada trabajador, la retención al Sistema Nacional de Pensiones o el aporte al Sistema Privado de Pensiones vía AFPnet, junto con la contribución patronal del 9% a EsSalud calculada sobre la remuneración computable. El Seguro de Vida Ley, regulado por el Decreto Legislativo N° 688, es obligatorio desde el primer día de labores y no tiene costo para el trabajador.
Un ingreso base mal definido, por ejemplo, uno que omite un concepto remunerativo o que incluye por error un concepto no remunerativo como movilidad o condiciones de trabajo, arrastra el error a los tres aportes al mismo tiempo. Esta es una de las causas por las que una sola inconsistencia puede derivar en varias infracciones simultáneas.
Error 5: Subsidios por incapacidad de EsSalud sin sustento
Cuando un trabajador presenta una incapacidad médica, la empresa reporta un subsidio en la PLAME que EsSalud debe reconocer. Si ese subsidio se declara sin el descanso médico correspondiente, o con fechas que no coinciden con el periodo de incapacidad certificado, la declaración queda expuesta al cruce de información entre SUNAT y EsSalud.
Error 6: Régimen laboral mal marcado
Perú tiene regímenes laborales distintos según el sector y el tamaño de la empresa: general, MYPE, agrario y construcción civil, entre otros, cada uno define tasas de aportes, beneficios y topes distintos. Cuando el T-Registro marca un régimen que no corresponde a la realidad del trabajador, todos los cálculos posteriores en la PLAME heredan ese error.
¿Cómo calcula la escala de multas de SUNAFIL?
Se calcula con la UIT vigente, el tipo de empresa y el número de trabajadores afectados. La Ley N° 28806, Ley General de Inspección del Trabajo, y su Reglamento, el D.S. N° 019-2006-TR, clasifican las infracciones en leves, graves y muy graves. El monto final depende de tres variables: la gravedad de la falta, el tamaño de la empresa y el número de trabajadores directamente afectados, no el total de la planilla.
Para 2026, la UIT vigente es de S/ 5,500, según el D.S. N° 301-2025-EF del Ministerio de Economía y Finanzas. Esta cifra se actualiza cada año y determina el rango exacto de cada sanción.
| Tipo de empresa | Rango de multa aproximado |
|---|---|
| Microempresa inscrita en REMYPE | S/ 247.50 a S/ 3,740 |
| Pequeña empresa inscrita en REMYPE | S/ 495 a S/ 42,075 |
| Régimen general (no MYPE) | S/ 1,430 a S/ 288,915 |
Frente a montos que pueden superar los S/280,000 en una sola inspección, la pregunta que enfrenta un jefe de nómina no es si conviene automatizar la conciliación entre T-Registro y PLAME, sino cuánto le cuesta cada mes seguir declarando de forma manual.
Pasar de la conciliación manual en Excel a un proceso parametrizado elimina el origen de estos errores
La mayoría de las inconsistencias descritas antes tienen origen en la digitación manual en varios lugares de información de horas extras, aportes y novedades, y cada digitación es una oportunidad para que un dato deje de coincidir con el anterior.
La solución de nómina de Heinsohn para Perú genera el archivo PLAME/PDT compatible con SUNAT y permite la declaración electrónica directamente desde el módulo PLAME.
El cálculo de aportes a EsSalud, la administración de aportes a ONP y AFP con generación de archivos para AFPnet, y el cálculo de CTS y gratificaciones conforme a los Decretos Legislativos N° 650 y N° 728 se realizan sobre la misma base de datos que alimenta la planilla, sin necesidad de trasladar cifras manualmente entre archivos.
Esta misma arquitectura, ya validada en las operaciones del software de Planilla en otros países de la región, alerta al usuario cuando detecta un error o una inconsistencia en la información cargada, antes de que esa información se transmita a la entidad correspondiente.
El resultado operativo es simple: menos horas dedicadas a conciliar datos antes del cierre mensual, y menos exposición a que un error de digitación se convierta en el origen de una carta inductiva.
Calculadoras de gratificación y CTS: la forma más rápida de verificar un cálculo antes de declararlo
Dos de los cálculos que más dudas generan al momento de declarar la PLAME son la gratificación y la CTS, precisamente porque dependen de fórmulas con variables que cambian según el régimen del trabajador y el periodo liquidado. Puedes usar la calculadora de CTS de Heinsohn para verificar el monto exacto según el sueldo y las fechas de cada trabajador antes de provisionar el depósito semestral.
Verificar este cálculo antes del depósito tiene un beneficio inmediato: en junio de 2026, SUNAFIL supervisó a 23,971 empleadores exactamente por este concepto, cruzando la fecha y el monto declarado del depósito de CTS con la información de la PLAME.
Para la gratificación de Fiestas Patrias y Navidad, puedes descargar la calculadora de gratificación de Heinsohn, que aplica la base de cálculo vigente, remuneración mensual bruta más la bonificación extraordinaria del 9%, o 6.75% si el trabajador está afiliado a una EPS, y prorratea el resultado según los meses efectivamente laborados en el semestre.
Tu checklist de validación previa al cierre de la PLAME y actualización del T-Registro
Antes de declarar la PLAME de cada mes, conviene verificar estos puntos de control:
- Fechas de alta y baja de todos los trabajadores del periodo, actualizadas en el T-Registro dentro de los plazos legales.
- Comité o Supervisor de SST declarado en el T-Registro, si la empresa ya lo constituyó.
- Horas extras y trabajo nocturno del periodo, conciliadas contra el registro de jornada.
- Aportes a EsSalud, ONP y AFP recalculados sobre el ingreso base correcto de cada trabajador.
- Boleta de pago de cada trabajador, verificada contra los montos que se van a declarar en la PLAME.
- Gratificaciones y CTS del semestre, provisionadas conforme al régimen laboral que corresponde, con depósito antes del 15 de mayo o el 15 de noviembre.
Acumula tranquilidad en lo que declaras mes a mes, no riesgo
La complejidad de la planilla peruana está concentrada en un solo punto: la coincidencia exacta entre lo que declara el T-Registro, lo que reporta la PLAME y lo que efectivamente recibe el trabajador en su boleta de pago.
No resolver este punto tiene costo: cartas inductivas que, de no subsanarse a tiempo, se convierten en fiscalización formal, y multas que en el régimen general pueden superar las 52 UIT en una sola inspección, pero el costo no es solo económico. Cada carta inductiva sin resolver también consume tiempo del equipo de nómina y de gestión humana que podría dedicarse a otras prioridades.
Con los errores identificados y la escala de multas cuantificada, la decisión que queda por tomar es operativa, mantener la conciliación manual entre módulos o trasladarla a un proceso que la haga por diseño.
Con SUNAFIL cruzando cada vez más puntos entre el T-Registro, la PLAME y los depósitos de CTS, identificar dónde está expuesta tu operación es el primer paso antes de decidir cómo resolverlo. Habla con un especialista de Heinsohn Planilla para revisar el estado actual de tu proceso de nómina en Perú.
Preguntas frecuentes
¿Cuánto tiempo tengo para dar de alta a un trabajador en el T-Registro?
El alta debe registrarse hasta el día antes del inicio de la prestación de servicios. Cualquier modificación posterior de los datos del trabajador tiene un plazo de cinco días hábiles, conforme al artículo 4-A del D.S. N° 018-2007-TR.
¿Qué hacer si SUNAFIL emite una carta inductiva por inconsistencias en la PLAME?
La carta inductiva no es una sanción ni genera una multa automática. Tienes 25 días hábiles para subsanar la inconsistencia y responder a través de tu casilla electrónica, adjuntando la documentación que acredite la corrección.
¿Cómo se rectifica una declaración de PLAME sin generar multas?
La PLAME es una declaración determinativa presentada mediante PDT, por lo que se acoge al régimen general de gradualidad del Código Tributario (infracción del numeral 1 del artículo 176), y no a una gradualidad exclusiva para la PLAME. Si subsanas antes de cualquier notificación de SUNAT, accedes al 100% de rebaja de la multa. Una vez notificada la infracción, el porcentaje máximo baja a 99% con pago, según la Resolución de Superintendencia N° 000355-2025/SUNAT, vigente desde diciembre de 2025.
¿Cuál es el plazo para responder una carta inductiva de SUNAFIL?
El plazo estándar es de 25 días hábiles contados desde la recepción de la carta, sin posibilidad de ampliación en la etapa preventiva.
¿Qué pasa si no declaro el Comité o Supervisor de SST en el T-Registro?
SUNAFIL puede enviarte una carta inductiva solicitando la regularización, con un plazo de respuesta de 25 días hábiles. Si no subsanas dentro de ese plazo, el caso puede escalar a una fiscalización formal, con sanciones que en algunos casos documentados superan los S/ 12,000.
¿Por qué SUNAFIL envía cartas inductivas por el pago de la CTS?
Porque la CTS tiene fechas de depósito fijas, 15 de mayo y 15 de noviembre, y SUNAFIL cruza esa información con la PLAME para verificar el cumplimiento. En junio de 2026, este cruce derivó en cartas inductivas a 23,971 empleadores a nivel nacional.